专栏


国会山上空,红与蓝的两种天气(本刊插图)
格洛可研究小组 · inews.today
撕破脸皮的美国两党,再次躺赢的东南亚
中期选举之后对科技行业的清算——华盛顿掀了桌子,菜端到了隔壁桌
11月4日,谷歌在吉隆坡宣布,2027到2028年向马来西亚投资150亿美元。八天后,华盛顿的民主党财政领袖联名致信商务部长:H200的审批要查,记录要保全。一边在签约,一边在查账。这中间的两年里,美国先是把油门踩到底,然后,选民翻了脸。
先把一周里的两件事并排放。第一件在吉隆坡:11月4日,也就是美国中期选举的第二天,谷歌宣布2027—2028年向马来西亚投资150亿美元(约合1,008亿元人民币),扩建现有园区、在雪兰莪与森美兰新建,配套超过1吉瓦的清洁电力,还出资1.6亿美元在波德申建一座水库和一座水厂。第二件在华盛顿:11月12日,参议院财政委员会与众议院筹款委员会的民主党领袖联名致信商务部长卢特尼克,宣布对H200芯片的对华审批展开调查、要求保全全部记录,信里称那套抽成25%的安排是一个“scheme”——一个局。
一边在签约,一边在查账。这篇文章讲的,就是这两件事之间那条越来越宽的缝。它的一头是共和党:过去两年,他们给了AI全世界最纵容的待遇,芯片开口子、许可开绿灯、土地敞开供。另一头是民主党:选举一赢,清算的清单就摆上了桌。而缝的旁边,还站着一个没参与吵架的角色——东南亚。它一句话没说,订单一笔一笔地落。
01 · 油门:放开的两年
放开是从一纸行政令开始加速的。2025年7月23日,白宫发布《赢得竞赛:美国AI行动计划》,同日签署加速数据中心许可的行政令:新增负荷100兆瓦以上的项目进快速通道,环评开口子、设类别排除,联邦出资不到项目一半的,就不算需要完整审查的“重大联邦行动”。第二天,能源部拿出四块联邦土地——爱达荷、橡树岭、肯塔基的帕迪尤卡、佐治亚的萨凡纳河——对外招商:来这里建,电我们帮你想办法。此后联邦土地上的园区一个比一个大,光帕迪尤卡一个,就规划了1.8吉瓦、千亿美元量级。他们甚至想顺手把各州监管AI的权力收走:“十年内不许各州立法管AI”写进了预算法案,2025年7月1日,在参议院以99比1被删掉——这是放开时代里,华盛顿吃到的第一个闭门羹。
放开的两年:联邦土地敞开供,许可开绿灯(本刊插图)
芯片这一侧,开得比土地还大。H20先禁后放,条件是把对华收入的15%上交美国政府;2025年12月,轮到性能强得多的H200:也放,价码涨到25%,改成逐单审查,每家中国客户设7.5万块的上限,芯片先运进美国、由第三方检测、再发许可证。到2026年秋,获批的中国公司约有24家,国家耳熟能详的名字基本都在名单上。管制第一次被明码标价:15%,是H20的价格;25%,是H200的价格。说是国家安全,执行起来更像一门生意——只是这门生意的账,后来被人翻了出来。这门生意还有个尴尬的尾巴:约60万块已经拿到美方许可的H200,至今停在香港的仓库里,等北京的进口批准;商务部长今年在国会作证时说:“到今天为止,他们一块都还没有买。”放开解决的是美国这一头的门,门外那一头,还有一道门。
逐单审查:一块芯片一道章,章有章的价格(本刊插图)
得州是这脚油门的极限测试。这个没有州所得税的州,数据中心设备销售税豁免一给就是十到二十年、不设总额上限;全美最宽松的AI法只惩罚“故意”作恶,执法之前先给60天整改。结果,电网运营商ERCOT的大负荷并网排队像气球一样鼓起来:2024年底63吉瓦,2025年11月226吉瓦,今年4月446吉瓦,6月474吉瓦(见下图),约九成是数据中心——而这个电网有史以来的最高负荷,只有91吉瓦。需要说明的是,排队不等于建成:按彭博新能源财经的口径,得州真正在建的数据中心约5吉瓦。但排队数字本身就是放开的刻度。钱的刻度同样惊人:亚马逊、微软、Alphabet与Meta今年的资本开支合计约7,300亿美元(约合4.9万亿元人民币),比去年多出近八成。州一级的招商更像拍卖:印第安纳的税惠证书一给25年,投资够大可以延到50年;俄亥俄的豁免不设州级总额上限,个案核准,要多少谈多少。
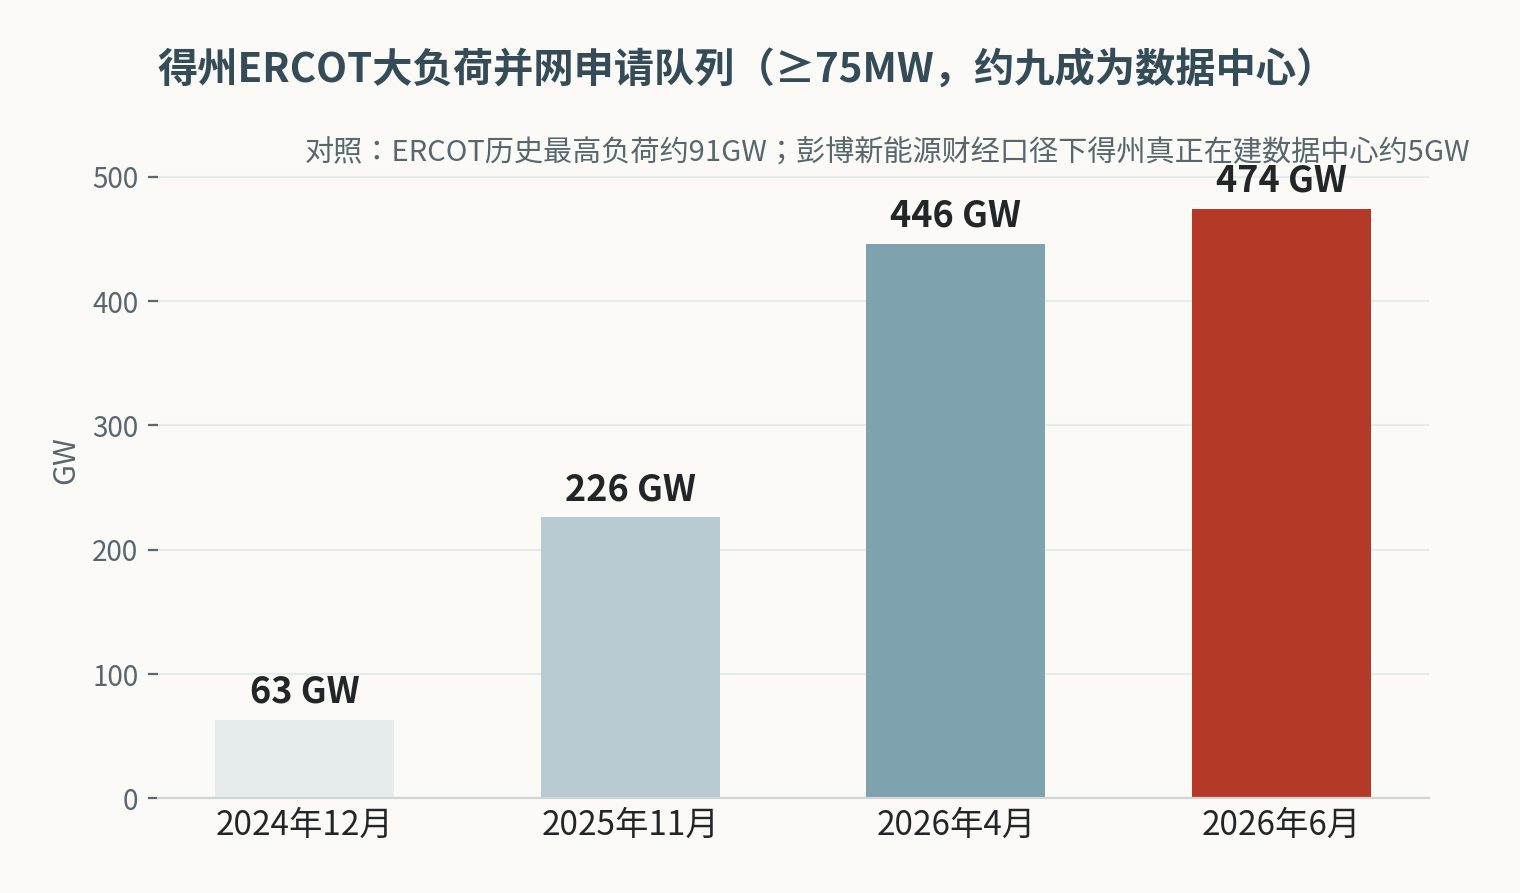
得州ERCOT大负荷排队:十八个月,从63吉瓦到474吉瓦(格洛可研究小组据ERCOT董事会材料与州长办公室数据制图)
油门踩得太满,连踩油门的人都坐不住了。今年8月,共和党州长阿博特命令审计排队里的每一个数据中心项目,审计出炉前新并网先停,一道命令卡住约50吉瓦;更早的5月,俄亥俄的共和党州长已经停收新的数据中心税惠申请。共和党选民的态度更能说明问题:两家机构10月的民调都显示,58%的共和党人反对数据中心建在自家附近。油门是共和党踩下的,可刹车的声音,先从共和党自己的院子里传了出来。
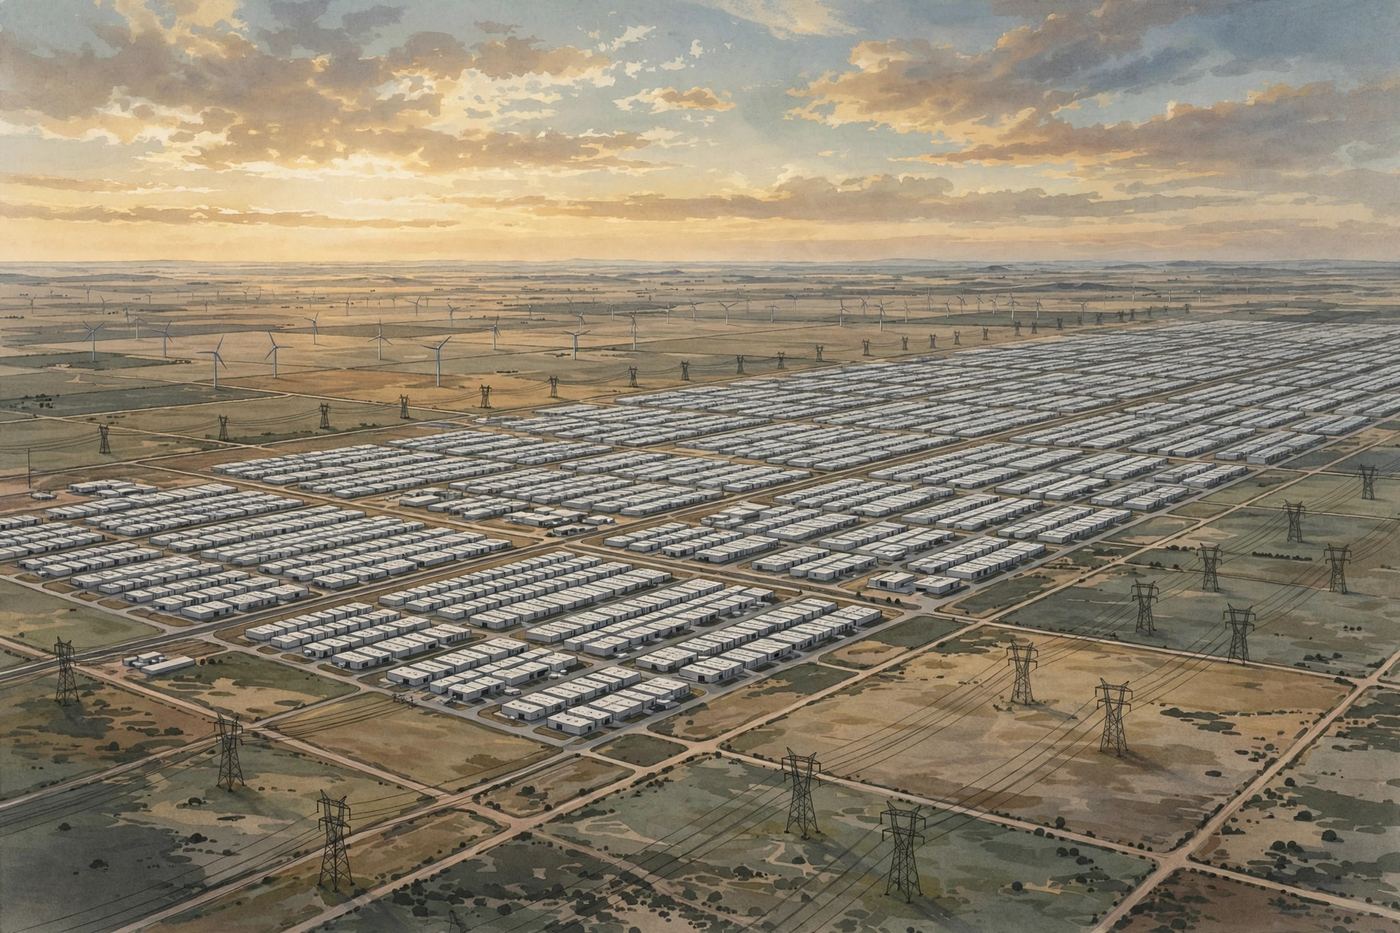
得州平原上的数据中心海:排队474吉瓦,真正在建约5吉瓦(本刊插图)
02 · 翻脸:清算从选票开始
11月3日,账算到了选票上。SSRS为多家媒体做的出口民调显示,56%的选民说AI与数据中心是影响其国会投票的重要因素,这批选民以64比34倒向民主党;57%的选民认为AI对社会弊大于利。地方公投的结果更干脆:选举日的41项数据中心相关公投,40项倒向限制一方(开票夜统计,待官方认证)。俄亥俄的特伦顿,约八成选民通过25兆瓦以上数据中心禁令,挡下亚马逊约1吉瓦的项目;Piqua的选民通过了针对Meta园区的修正案,顺手罢免了市长和两名市议员。民主党夺回参众两院,五位共和党州长丢了席位,无一失守。马斯克在选举次日在社交平台上写了一句玩笑:“太空数据中心现在看着挺有吸引力。”玩笑归玩笑,地面上的人已经开始认真考虑,下一座机房还要不要建在美国。
小镇的黄昏:居民与山上的数据中心(本刊插图)
清算的清单,其实在选前就写好了。纽约州长7月签署全美第一个州级暂停令:50兆瓦以上的数据中心暂停发放环境许可,并推动废除这项行业的销售税豁免;俄勒冈10月跟进,连规模门槛都不设,排放许可一律停到2027年7月。得州当选州长希诺霍萨在竞选视频里说得最直白:“我当上州长后,将发布暂停令——一项禁令——冻结全部数据中心审批,直到立法机构通过保护得州人的法律。”俄亥俄当选州长阿克顿的版本温和得多,一句话却传遍全美:“我们开门做生意,但我们不出卖自己,也不任人盘剥。”研究机构Cleanview清点过:九个州的州长已经实施或承诺暂停,州内规划容量合计158.6吉瓦(见下图),约占全美管道的41%,得州一州就占88.4吉瓦;高盛的估算是,民主党这一胜,波及全美约45%的规划扩容容量。名单还在变长:佐治亚、密歇根、新墨西哥、威斯康星、缅因的州长或当选州长,都已经表态暂停或承诺暂停。OpenAI规划中的美国项目,据Cleanview说,无一例外都落在这些州里。
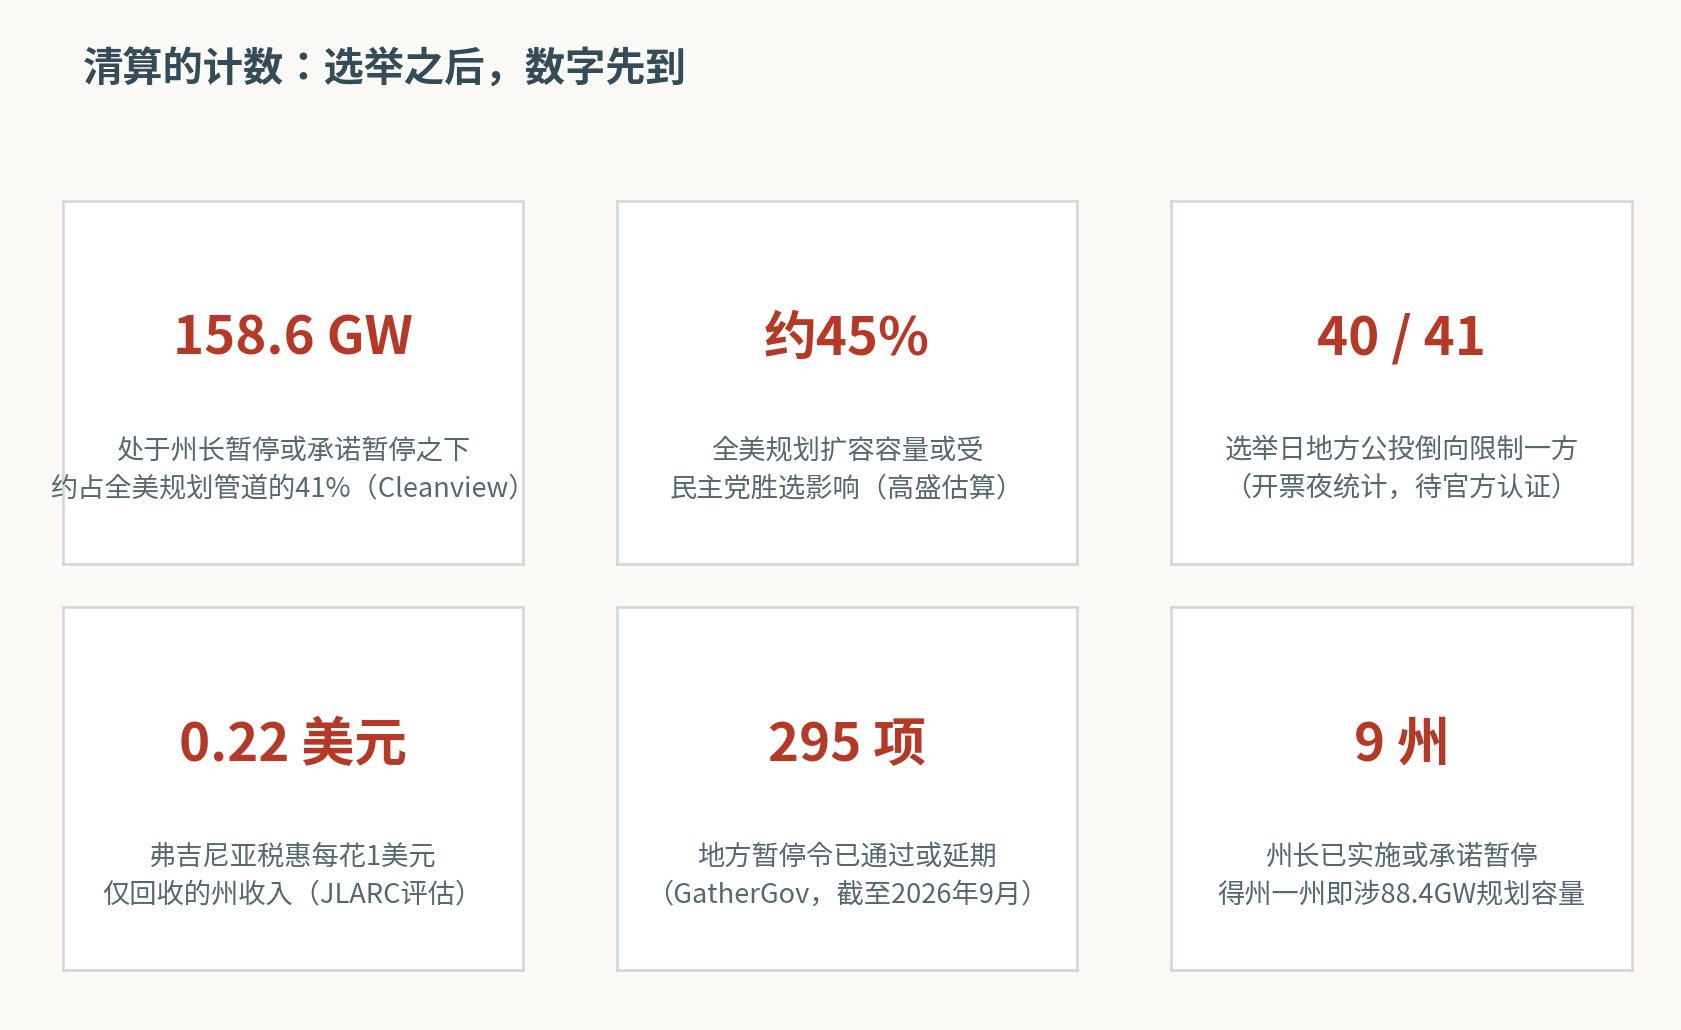
清算的计数(格洛可研究小组据Cleanview、高盛、JLARC、GatherGov等公开资料制图)
清算最锋利的刀口,是钱。弗吉尼亚州议会的独立研究机构JLARC在11月9日的简报里算了一笔账:过去十年,这个全美数据中心第一州的经济发展激励支出逾70亿美元,六成流向数据中心税惠;单是销售税豁免一项,五年耗掉45亿美元,回报率是每花1美元、只回收0.22美元。俄亥俄的数字更夸张:去年该州数据中心税惠的实际成本约16亿美元,是州政府自己估算的十倍不止。居民的电费单也在作证:PJM独立监测机构测算,2025/26年度容量拍卖涨价的63%、约93亿美元(约合625亿元人民币),是数据中心负荷顶上去的,最后摊进13个州千家万户的账单。“清算”这个词听起来是政治,落到纸面上,全是账本。
联邦层的大戏要等2027年1月新国会就职,预告片却已经放完。开票第二天,众议院监督委员会的民主党领袖只发了两个词:“Lawyer up.”——请好律师吧。一份181页的企业调查清单在各委员会的民主党人之间传阅;选前一个月,众议院几个委员会的民主党领袖已经联名给OpenAI、Anthropic、Meta、谷歌和SpaceX写过信,要求交代各自的安全实践。即将出任参议院商务委员会主席的坎特韦尔摆出六点框架,核心一句:受覆盖的模型,未经独立审计确认达标,不得发布。11月12日,Wyden与Neal的信把第一刀切向放开时代的标志——H200审批;同一天,共和党参议员霍利公开支持全国数据中心暂停,成为本党第一个这样表态的参议员。撕破脸的,已经不只是两党之间。
调查的预告片:文件先保全,听证在明年(本刊插图)
当然,158.6吉瓦是“处于承诺之下”的容量,不等于已经停工的工地;新州长们2027年1月才宣誓,联邦的传票也得等新国会。但没有人会误读方向:过去两年,美国的数据中心靠的是“没人管”;从这个冬天起,它们要开始为政治付账。第一批要付的,是时间。
03 · 躺赢:隔壁桌把盆摆好了
就在华盛顿算账的这两年,柔佛的起重机没有停过。柔佛是马来西亚半岛南端的州,与新加坡隔一道海峡。这个州2023年运营中的数据中心只有94兆瓦;到今年年中,运营1,110兆瓦、在建602兆瓦、规划2,486兆瓦(戴德梁行口径),存量与未来容量合计居亚太第一,空置率不到1%。海峡对岸的新加坡,是全世界数据中心最紧俏的市场之一:运营约1,043兆瓦,空置率约1.4%,政府两年开一轮配额,每轮只放约200兆瓦,还要附带绿电与能效条件。配给制挡住的需求,原封不动地溢过了海峡——柔佛到新加坡的时延,不到3毫秒,等于没有搬家(见下图)。马来西亚官方的测算是,到2030年,仅半岛的数据中心用电需求就达8.4吉瓦,其中柔佛一州4.4吉瓦——一个州的胃口,顶得上不少国家。
柔佛的工地与对岸的新加坡:起重机没有停过(本刊插图)
躺赢不是躺着赢,柔佛接得住,靠的是一整套摆在明面上的安排:柔新经济特区3,571平方公里,税务优惠加一站式审批;供电设“绿色通道”,把接电周期当招商指标来压缩。泰国的欢迎同样明码标价:投资促进委员会去年改了规则,能效PUE不高于1.3的高效项目,企业所得税免八年;2025年泰国批出的投资里,数据中心一个行业占约四成、7,460亿泰铢;今年5月的一次会议上,TikTok泰国8,420亿泰铢的项目获批(批准口径),是该国有史以来最大的单笔。越南把数据中心外资持股上限直接取消、允许100%独资;印尼的巴淡岛与新加坡隔海相望,时延不到5毫秒,电力公司一口气与开发商签了450兆瓦的供电协议。
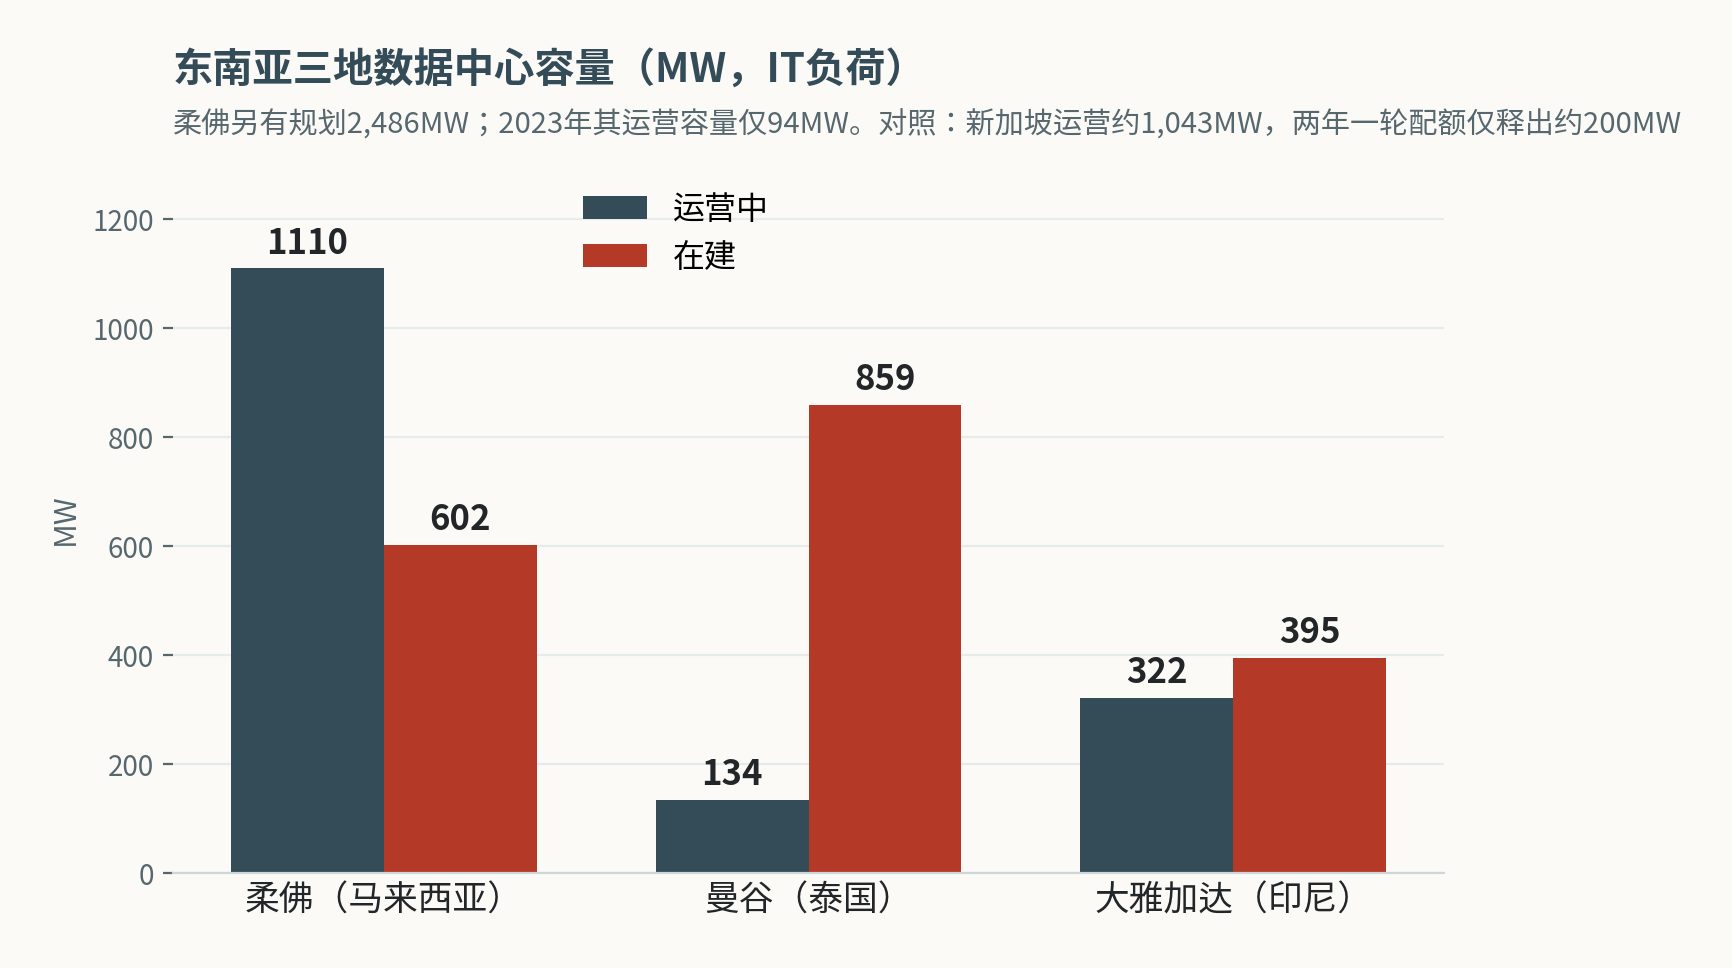
东南亚三地容量:柔佛运营三年翻了近十二倍(格洛可研究小组据戴德梁行H1 2026与印尼国家电力公司口径制图)
钱是排着队进来的。谷歌那150亿美元是最大的一笔;此前微软、甲骨文、AWS已分别在马来西亚承诺22亿、65亿、62亿美元,字节跳动约21亿,YTL与英伟达合建的AI数据中心43亿美元。DayOne在柔佛的银行融资平台滚到73亿美元量级,州务大臣说它年底前在当地落实的投资约280亿林吉特;微软在东南亚最大的云区域,也选在了柔佛。AirTrunk今年又在柔佛落下两座园区、约280兆瓦;新加坡背景的STT GDC,其柔佛旗舰园区8月刚完成13.7亿美元的绿色融资。最能说明姿态的,是水。柔佛的水储备并不算宽裕,谷歌的办法是自己出钱:1.6亿美元,在波德申建水库和水厂,每天供水6,500万升。在美国,数据中心抢水是能上头条的罪名,要开听证会、要算总账;在马来西亚,巨头自己掏钱,先把水修到门口。
先把水修到门口:水厂与数据中心并排建(本刊插图)
东南亚的电并不比得州便宜,它卖的从来不是最低的价格,它卖的是确定性。这边同样在收紧:泰国9月冻结过一批项目重订水与电的标准,马来西亚要求新项目至少三成用可再生能源,柔佛要求新项目改用再生水。但两种收紧不是一回事:美国的收紧是政治清算,规则随选票变脸;东南亚的收紧是卖家挑客,门槛写在纸上,达标就放行。一个地方在争论要不要你来,另一个地方已经在讨论你够不够格来——这是两种完全不同的处境。曼谷在建容量859兆瓦,半年涨了148%;大雅加达的管道约1,700兆瓦。越南的盘子还小,在运不过200多兆瓦,但规则先行:去年的新法把数据中心列入特别投资优惠,税率、土地、信贷,一整套先摆上桌。整个东南亚,占了亚太在建容量的约一半。
东南亚的夜晚:节点亮起来的地方,都是新工地(本刊插图)
结语
回头看,美国两党争的其实不是要不要AI——两边都要——争的是谁有权给AI立规矩、这笔账由谁来收。共和党用两年放开证明了油门有多大,民主党正准备用接下来两年证明刹车有多硬。被夹在中间的,是图纸上的那些吉瓦:474吉瓦的排队,45亿美元一份的税惠,158.6吉瓦的暂停承诺。每一块牌子后面,都是已经签了约、订了设备、招了人的项目,现在要重新学一门新课:政治。日历上排着的,全是算账的日子:得州的审计报告12月10日出炉,新国会明年1月3日就职,得州议会1月12日开幕,新州长1月19日宣誓。
东南亚什么都没争。它没有最强的模型,没有最先进的芯片,它有的是电、水、地,和一届届把招商当正事来办的政府。泼天的富贵从来不讲道理,它只认一件事:它落下来的时候,谁正好站在那里,盆摆好了。11月4日那150亿美元落进吉隆坡的时候,华盛顿刚刚吵完一个通宵。华盛顿还在争这桌菜归谁,隔壁桌已经吃上了。
备注与来源
备注与来源:放开政策据白宫《赢得竞赛:美国AI行动计划》与第14318号行政令(2025年7月23日)、美国能源部2025年7月24日联邦场址公告;H20的15%与H200的25%安排据美联社2025年8月、2025年12月8日公开报道与美国商务部工业与安全局2026年1月规则,获批企业数与调查信据《纽约时报》2026年11月7日报道、TechCrunch 2026年11月12日报道(Wyden、Neal致商务部长信);ERCOT队列据ERCOT董事会2025年12月材料、2026年4月月度报告与得州州长办公室2026年6月数据,在建口径据彭博新能源财经2026年8月;四大厂商资本开支据四家公司2026年三季度财报与电话会汇总;阿博特审计与俄亥俄停收税惠据《得州论坛报》、律所通报(2026年8月、5月);共和党选民58%反对据ABC/《华盛顿邮报》/Ipsos(2026年10月)与Heatmap/Embold民调;选举与民调据SSRS出口民调(2026年11月3日,样本逾7.5万)、Ballotpedia与Axios开票夜统计(公投结果待官方认证);暂停与承诺据纽约州第62号行政令、俄勒冈州长2026年10月9日函、希诺霍萨2026年10月22日竞选视频(《得州论坛报》转录)、阿克顿2026年11月7日CBS采访;158.6吉瓦与41%据Cleanview(2026年11月4日),45%据高盛选后报告(路透社、彭博转述);JLARC回报率据弗吉尼亚州议会立法审计与审查委员会2026年11月9日简报,俄亥俄税惠成本据American Intelligencer(2026年11月5日);PJM归因据PJM独立市场监测机构Monitoring Analytics测算(经IEEFA转述);坎特韦尔框架据参议院商务委员会民主党2026年10月7日新闻稿;霍利表态据Future Times(2026年11月12日);东南亚容量据戴德梁行《亚太数据中心H1 2026更新》(2026年8月)、H2 2025更新及印尼国家电力公司口径;谷歌马来西亚150亿美元与波德申水厂据谷歌2026年11月4日、11月2日宣布;微软、甲骨文、AWS、字节跳动、YTL×英伟达金额据各公司2024—2025年公开宣布;DayOne融资据公司2026年10月14日公告与柔佛州务大臣2026年11月5日致辞;泰国BOI规则与批准额据BOI公告及律所解读,TikTok泰国为批准口径;越南外资政策据越南2023年《电信法》与2025年《数字技术产业法》。外币金额按2026年11月12日中国外汇交易中心人民币汇率中间价(美元6.7174)折算。图片均为本刊生成插图或据公开资料自制图表。本文为产业分析,不构成投资建议。