专栏
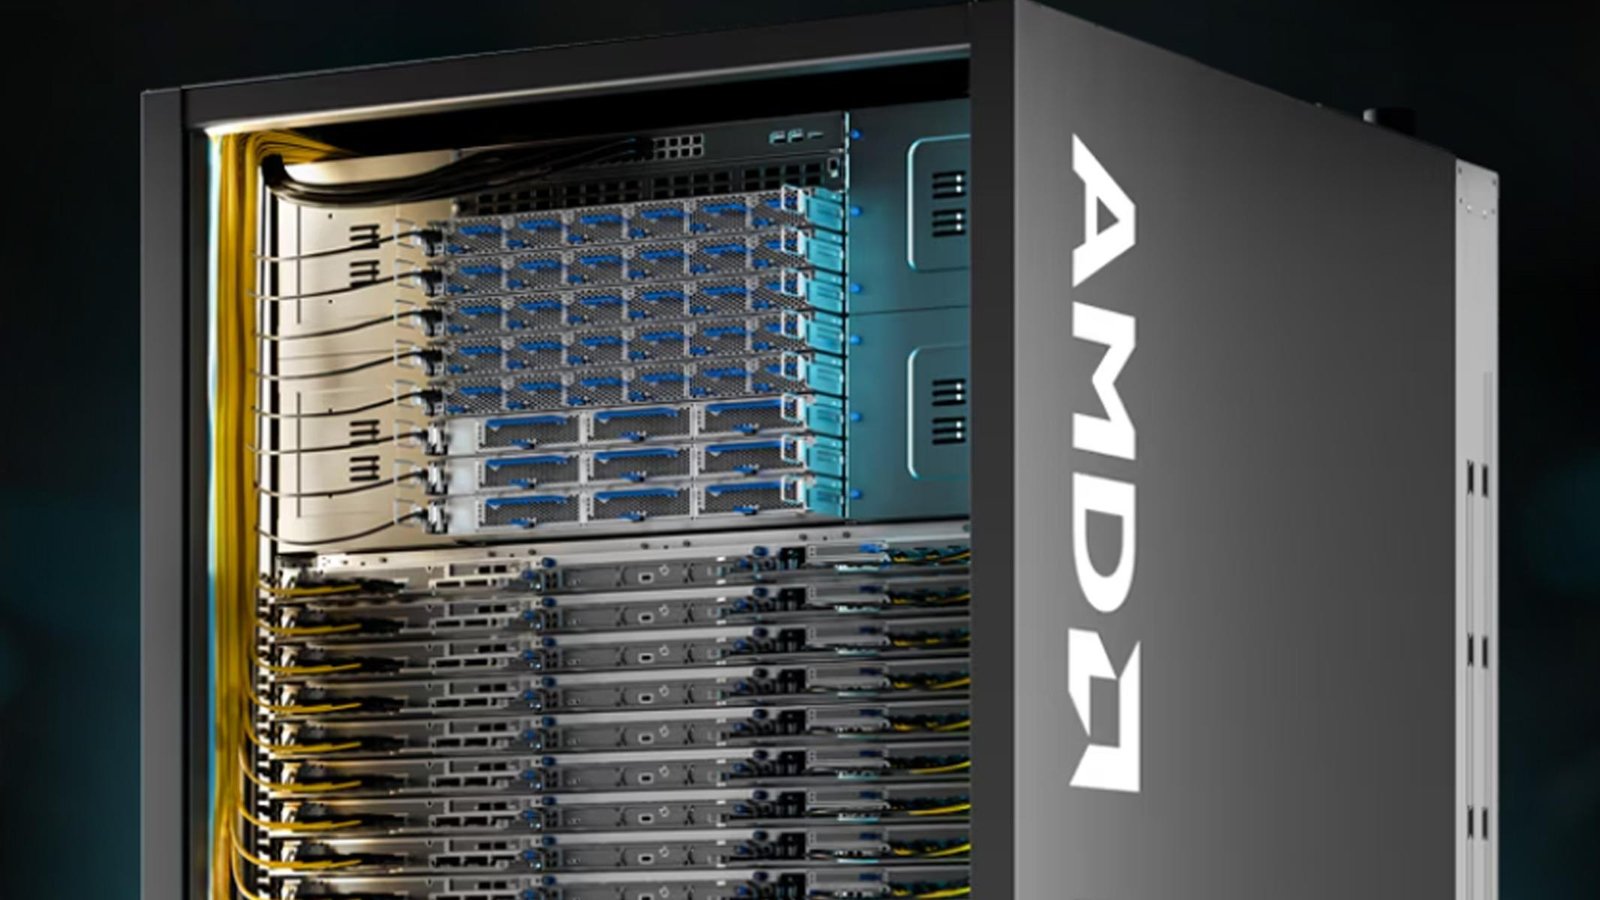


AMD Helios 机架级系统:整柜交付的AI计算机(AMD官方图)
格洛可研究小组 · inews.today
乘风破浪的AMD
从两美元的濒危公司,到英伟达之外唯一的答案
11月3日,AMD交出史上最强一季:营收134亿美元,数据中心收入同比近乎翻倍。十一年前,这家公司股价两美元、被人等着收尸。AI大浪打来时,站在浪尖的为什么是它——这篇文章想回答这个问题。
11月3日美股盘后,AMD公布2026年第三季度财报。营收134亿美元,同比增长45%,创下公司57年历史新高;数据中心收入85亿美元,同比增长97%,占总收入的64%——一年前,这个比例还是47%。非GAAP口径每股收益2.09美元,增长74%。财报发布前收在483.90美元的股价,盘后一度冲到约521美元;一周后热度稍退,11月9日收于508.58美元,市值约7,300亿美元。
把时间拨回十一年前。2015年,AMD全年营收不足40亿美元,股价最低跌到1.61美元,现金紧绷,分析师在研讨会上讨论的是它还能撑几个季度。当时没有人会想到,这家公司日后要靠卖“铲子”重新站回世界舞台的中央——而且卖的是全行业最紧缺的那种铲子。
AMD的逆袭常被简化为一句话:苏姿丰厉害。这话没错,但不完整。更准确的说法是:当AI把算力变成战略物资、当每一家巨头都发现自己被单一供应商锁住咽喉时,全世界能被当作“第二个选择”的公司,只剩AMD一家。这不是运气,是十一年里一步一步站到那个位置上的结果。
还要看清这季财报的结构意义。数据中心占收入64%,意味着AMD的收入主体第一次与PC周期脱钩:哪怕消费端再冷,只要机房还在扩建,它的报表就还在加速。一家公司的估值逻辑,由此从“周期股”切换为“基础设施股”——这正是股价在财报夜跳空的原因。市场买的不是这一季的85亿,而是收入结构改写之后的那条增长曲线。
01 · 浪底:苏姿丰的十一年
2014年10月,苏姿丰接任首席执行官。她出生于台南,幼年随父母移民美国,麻省理工学院电机工程博士,在IBM和飞思卡尔做了近二十年半导体——顺带一提,她与英伟达的黄仁勋同为台南出身,还是远房亲戚。接手时的AMD刚经历一连串失败:寄予厚望的架构溃败,服务器市场份额跌到不足1%,PC市场被英特尔压着打,公司靠变卖资产和裁员续命。
她的打法从一开始就带着工程师的克制。第一,不和英特尔打全面战争,把宝押在一款架构上:Zen。2017年3月,锐龙带着Zen架构上市;三个月后,服务器版的EPYC发布。Zen用小芯片拼接的思路绕开了单片大芯片的良率陷阱,此后每一代都按时钟往前推:Zen 2、Zen 3、Zen 4、Zen 5,再到正在爬坡的第六代EPYC“威尼斯”。十一年,五代架构,没有一代跳票成灾难——在半导体行业,这是罕见的纪律。
结果写在份额上。2017年AMD在服务器CPU市场几乎不存在,如今收入份额已升至四成以上(Mercury Research口径,2026年一季度达46.2%)。云厂商先买账:EPYC的性能和能效比对上了超大规模机房的胃口,一座座数据中心把至强换成EPYC。2022年,AMD又以约490亿美元全股票收购赛灵思,补上自适应计算与嵌入式这条腿;2025年再收购ZT Systems,把机架级系统的设计与制造能力买了进来——当时看是闲棋,后来全用上了。
同样重要的是她敢于做减法。2018年,AMD与长期代工伙伴分手,先进制程全面转向台积电——在当时看是把命脉交到别人手里,回头看是把自己绑上了全行业最强的制造列车。同一时期,公司收缩了非核心的低毛利业务,把工程师集中到CPU与计算两条主线。今天Helios机架里从CPU、GPU到网络芯片的整柜协同能力,源头都在这十年的聚焦里。
这段历史的关键,不在于“翻身”本身,而在于它让AMD在AI浪潮到来之前,先成为云厂商合格供应商名单上的名字。采购有记忆:一家连续十年按时交货、路线图从不跳票的供应商,才有资格在新品类里被认真考虑。
苏姿丰(资料图)
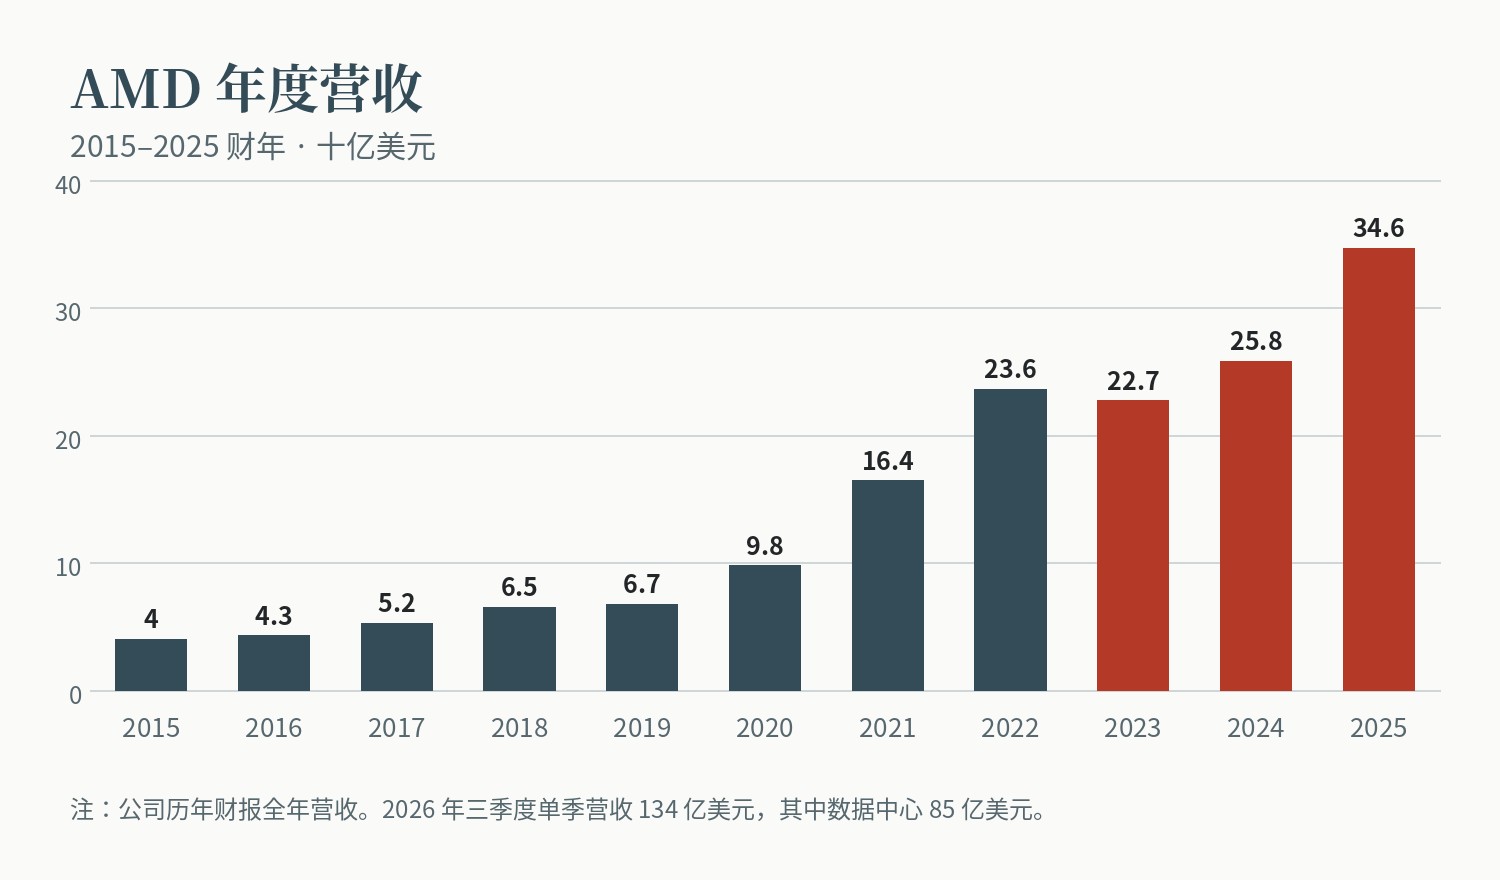
AMD年度营收,2015–2025财年(公司财报)
02 · 风起:当买方需要第二个名字
2023年,生成式AI点火,GPU从一种零部件变成战略物资。英伟达的加速卡一卡难求,交期拉长,价格坚挺,产品路线图由卖方定义。超大规模云厂商和AI实验室第一次集体意识到一个问题:整个行业的扩张速度,被一家供应商的产能和意愿锁住了。
买方的反应是本能的:找第二货源。这件事说起来容易,做起来只有三个选项:自己造——谷歌有TPU、亚马逊有Trainium,微软和OpenAI也在自研;继续忍受锁定;或者扶持AMD。自研芯片能解决一部分内部负载,但周期以年计、生态以自家为界;真正能在公开市场上按季度交付整柜系统、还带着像样软件栈的外部第二货源,数来数去只有AMD。
于是AMD的角色在2023年之后悄然改变。它卖的不再只是“比对手便宜一些的卡”,而是买方的议价权和供应安全:只要AMD的机架能跑,头号供应商的报价就不能漫天,产能分配就不能全凭一家之言。理解了这一层,才能理解后面那些大单为什么愿意附带股权——客户买的不是一批货,是一个能长期存在的对手。对采购方来说,第二货源存在的本身,就是第一货源价格表上看不见的那一行折扣。
采购形态的升级同样说明问题。第二货源最初只是“试点几柜、跑通再说”,2024到2025年变成年度框架,2026年则直接写进多年期、GW计量的共同投资协议:客户承诺采购量,供应商承诺产能与路线图,双方还用股权把利益锁在一起。这已经不是买卖,是结盟。而结盟的对象资格,全行业只有一家现成的候选人——这正是AMD十年积累的变现时刻。开放生态是这场结盟的黏合剂:从UALink互联到以太网扩展,AMD押注的每一项开放标准,都是在降低买方“押错一家”的风险。
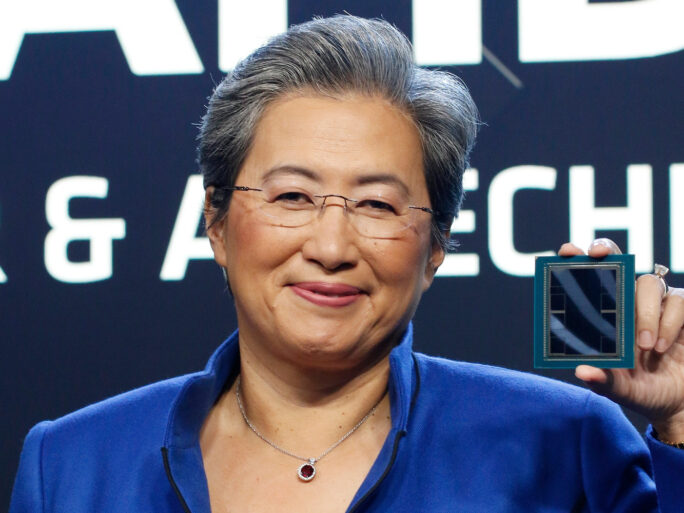
苏姿丰手持处理器出席发布活动(AMD供图)
03 · 乘风:从CPU到机架的三级跳
AMD的登浪分三级。第一级是EPYC打下的主机地位。连OpenAI为自研加速器平台选定的主机CPU,都是AMD的第五代EPYC“都灵”——给客户的自研芯片当配角,看似委屈,实则把AMD写进了每一座新机房的物料清单:主机先入场,GPU的对话就好谈得多。
第二级是Instinct加速卡。2023年底MI300系列发布,AMD第一次在AI计算市场拿到真实订单;MI350在2025年接棒。但卡的生意终究受制于人:一张卡要插进别人的机架、用别人的网络、跑别人集成好的系统,价值的大头留在集成商和机房一侧。
第三级是Helios。2026年7月的大会上,AMD完整亮出MI450系列与Helios机架级系统:单卡MI455X配备432GB HBM4显存,整柜把数十块加速卡与第六代EPYC“威尼斯”装在一起,配液冷与开放互联,一柜就是一台可交付的AI计算机。这是向英伟达整柜系统看齐的打法:不再卖零件,卖整柜。三季度末,MI455X开始批量出货,Anthropic、Meta、微软、OpenAI和甲骨文的首批Helios机架已经上线运行;四季度起,慧与、戴尔、联想、超微等整机厂也将开始交付各自的Helios系统。
管理层在财报电话会上给了一个意味深长的判断:今年四季度,数据中心AI收入将首次超过服务器CPU收入。一家以CPU闻名的公司,正在变成一家AI基础设施公司。公司预计四季度营收约170亿美元,数据中心环比再增约五成;2027年营收增速超过80%,数据中心占收入八成,服务器CPU收入再翻一倍。这些都是公司自己的指引,不是市场的猜测。
路线图还在往后排。下一代MI500已经在与多家前沿实验室共同定义,瞄准的是2027年之后的多GW部署;CPU一侧,“威尼斯”之后还有下一代在台积电更先进制程上排队。一年一代的加速卡节奏、一柜一柜的系统交付,是AMD向客户证明“第二货源不是临时工”的方式。半导体行业的信任从来不是发布会给的,是出货记录给的。
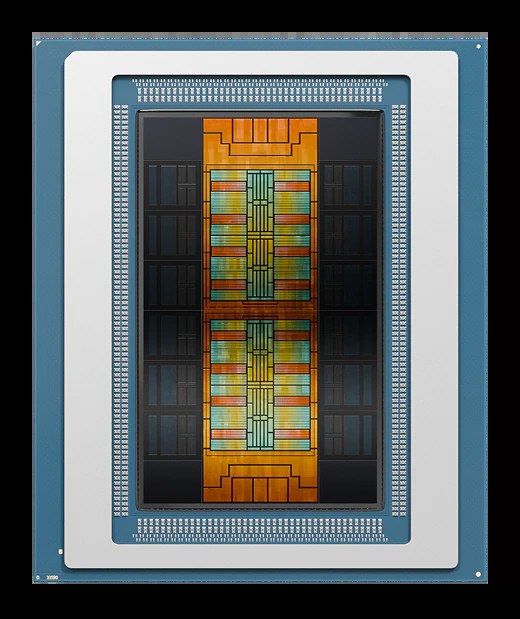
Instinct MI455X加速卡,配备432GB HBM4(AMD官方图)
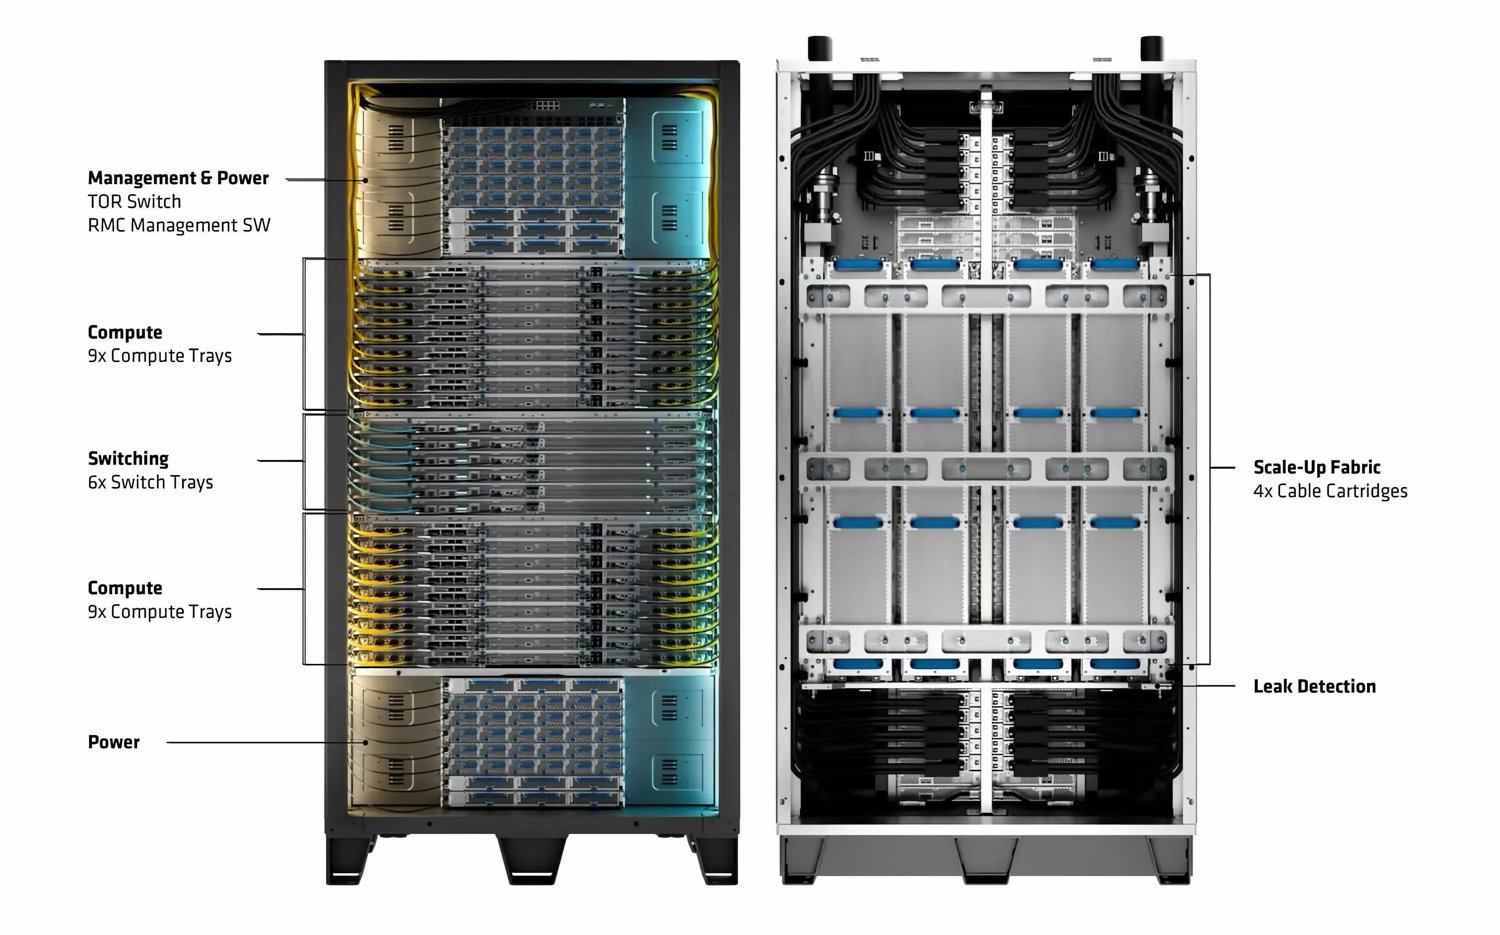
Helios机架结构:计算托盘、交换托盘与液冷检漏(AMD官方图)
04 · 大单:GW时代的入场券与价签
衡量这一轮合作的单位,不再是块、不是台,而是GW。2025年10月,OpenAI与AMD达成最高6GW的Instinct部署协议,首批1GW采用MI450,2026年下半年开始交付;协议附带最高1.6亿股认股权证,约占公司股本一成,随部署里程碑与股价条件分期归属。2026年2月,Meta签下为期五年、最高600亿美元的框架;Anthropic的规划最高2GW;甲骨文云从三季度起部署5万块MI450,并将在2027年继续扩大。欧洲的LUMI-AI超级计算机,则选中了AMD的MI430X。
这些数字要按数据中心行业的老规矩分层看:GW级宣布是“宣布层”,不是“可交付层”。从签约到机架上线,中间隔着HBM供给、电力接入、机房建设和客户的资本开支节奏,历史兑现率大约只有宣布量的三分之一到二分之一。AMD自己也承认,HBM供应紧张正在约束出货。宣布的真实意义在于锁定队列位置和共同开发的深度——客户把负载往AMD的软件栈上迁、把机房按Helios的形态设计,迁移成本会随着时间站在AMD一边。买方也不会就此停手——OpenAI同期还与博通推进最高10GW的自研加速器计划;第二货源的牌桌上,永远留着第三、第四个位置的竞价。
价签同样写在条款里。OpenAI与Meta各获最高1.6亿股认股权证,行权价每股0.01美元——客户以极低成本分享AMD的股价上涨,代价由老股东承担:三季度财报里,光是权证公允价值重估就产生约11亿美元非现金费用,冲淡了报表利润;未来出货时,权证还会先抵减一部分收入。换句话说,为了坐上第二货源的牌桌,AMD把一部分公司价值预付给了客户。这笔买卖划不划算,要等GW们真正通电那天才知道——对买方而言,这恰是这轮合作最精妙的设计:供应商的回报,与交付绑定在一起。
名单还在变长,而且结构在变:早期的甲骨文是“买卡上云”,微软是“自用加云服务”,到OpenAI与Meta这一轮,客户已经直接参与定义下一代产品。需求侧坐到了设计桌旁,这是消费电子时代从未有过的供应商关系。对数据中心行业来说,这意味着往后数年的机房形态——柜的尺寸、电的制式、液冷的接口——都会带着这批共同定义的印记。谁在定义桌上,谁就不会在交付名单之外。
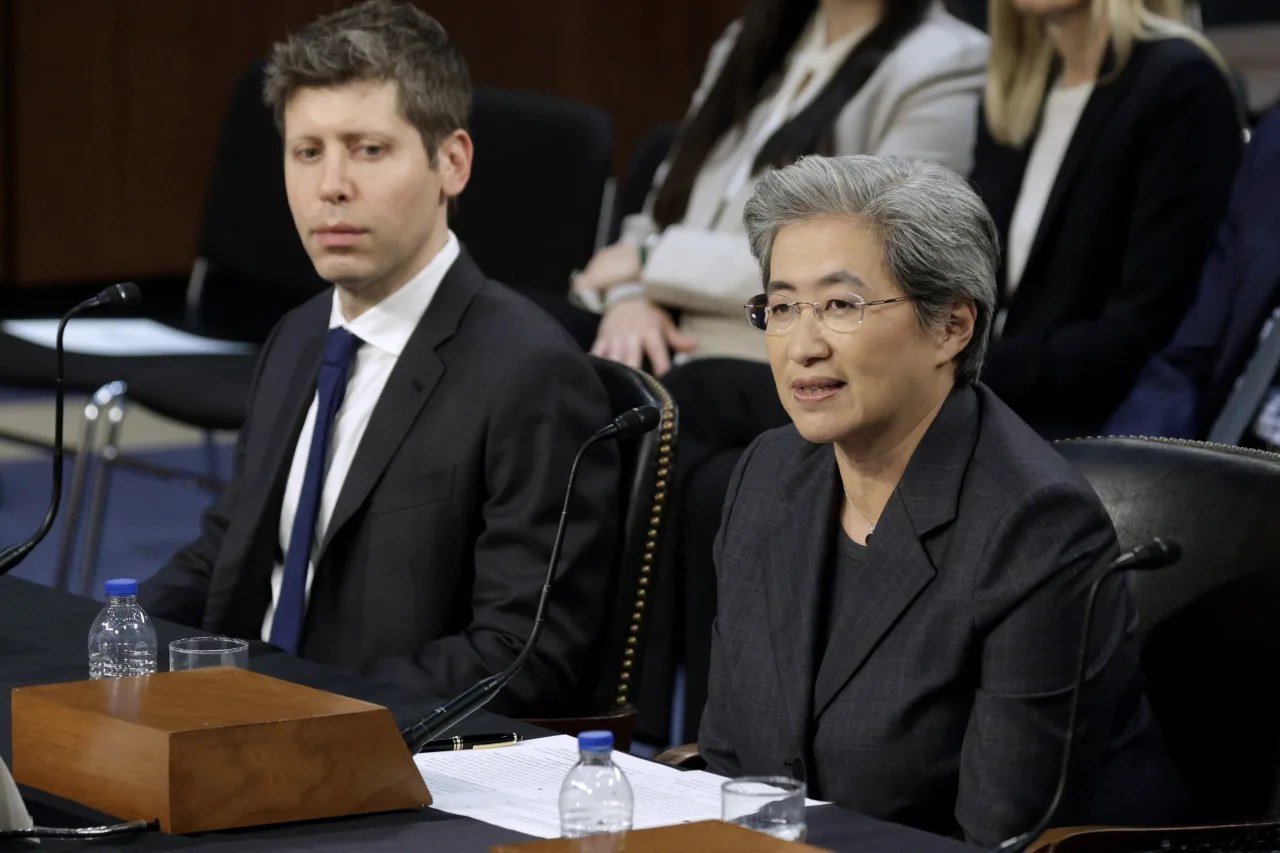
苏姿丰与OpenAI首席执行官奥特曼同场出席活动(资料图)
05 · 浪尖:风浪的另一面
浪尖之上,风也最大。风险不必讳言,但可以说得简短:Helios是AMD的第一代整柜系统,可靠性、液冷运维与集群软件,都要在客户机房里接受最严苛的检验;对手十五年攒下的软件生态不是参数表能追平的;HBM攥在少数存储厂手里,两家巨头抢同一批产能,出口管制又把一部分市场的大门半掩着。
公司内部也有冷暖两重天:客户端与游戏业务四季度指引下滑逾两成,PC的冬天要靠数据中心一肩扛;毛利率指引约55%,整柜放量初期还要摊薄——第二货源的入场券,一部分是用毛利买的。再加上五百多美元股价里计入的高预期,MI450的爬坡只要慢一个季度,浪尖就会变成浪谷。只是对一家从两美元爬回来的公司来说,浪,从来不是新问题。
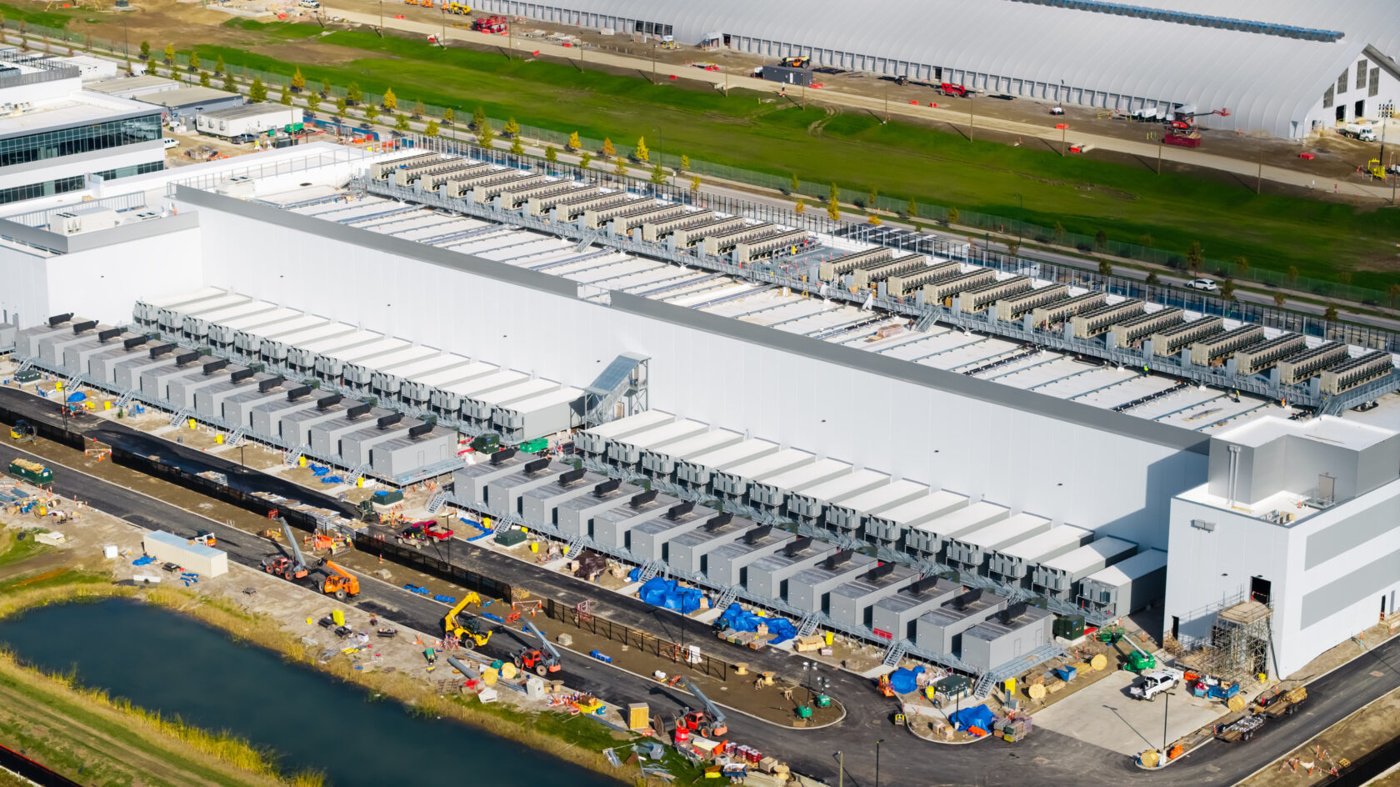
在建中的超大规模数据中心:宣布的GW,最终要一座座机房兑现(资料图)
结语
回到标题。乘风破浪从来不是顺风的意思。AMD这十一年,先在浪底学会不沉,再在风起时恰好站在能被看见的位置,最后用整柜系统和GW级合同,把自己钉进AI基础设施的版图。它没有击败英伟达——在可预见的将来也不会——但它证明了另一件事:在一个万亿美元级的市场里,“第二名”不是安慰奖,而是一个足以再造一家巨头的生态位。
下一浪已经写在路线图上:MI500正在与多家前沿实验室共同打磨,为多GW级部署做准备。对苏姿丰和她的团队来说,海上的日子还长。只是这一次,船是他们自己的。
备注与来源
备注与来源:财务数据来自AMD 2026年第三季度财报及公司电话会(2026年11月3日);交易条款来自AMD与OpenAI、Meta、甲骨文等公开披露;服务器CPU收入份额为Mercury Research口径(2026年一季度46.2%)。GW级协议均为已宣布的部署框架,实际交付进度以各方后续披露为准。图片:Helios、MI455X为AMD官方图,苏姿丰活动照为AMD供图,其余为资料图;营收图为格洛可研究小组据公司财报绘制。文中股价与市值截至2026年11月9日收盘。本文为产业分析,不构成投资建议。