

专栏
SK海力士预计内存短缺持续至2030年,扩产仍将分阶段推进
SK海力士10月28日在季度业绩公告中预计,先进制程难度与新厂建设周期将使内存供不应求延续至2030年。公司已用长期协议覆盖2027—2028年过半产能,同时保留按客户需求调整设备投入和量产节奏的空间。
10月28日,SK海力士在首尔发布2026年第三季度业绩,并在业绩电话会上说明客户供货安排和扩产计划。据Newspim报道,公司称,AI服务商业化带来的内存需求增长明显超过原先预期,短期内难以充分满足客户采购量。公司在公告中进一步判断,先进制程的技术难度和新生产设施的漫长建设周期,将使需求超过供应的局面持续至2030年。这是供应商对未来供需的预测,目前披露的支撑包括客户长约、正在协商的采购需求,以及分阶段推进的新厂建设。
利润增长与供给约束
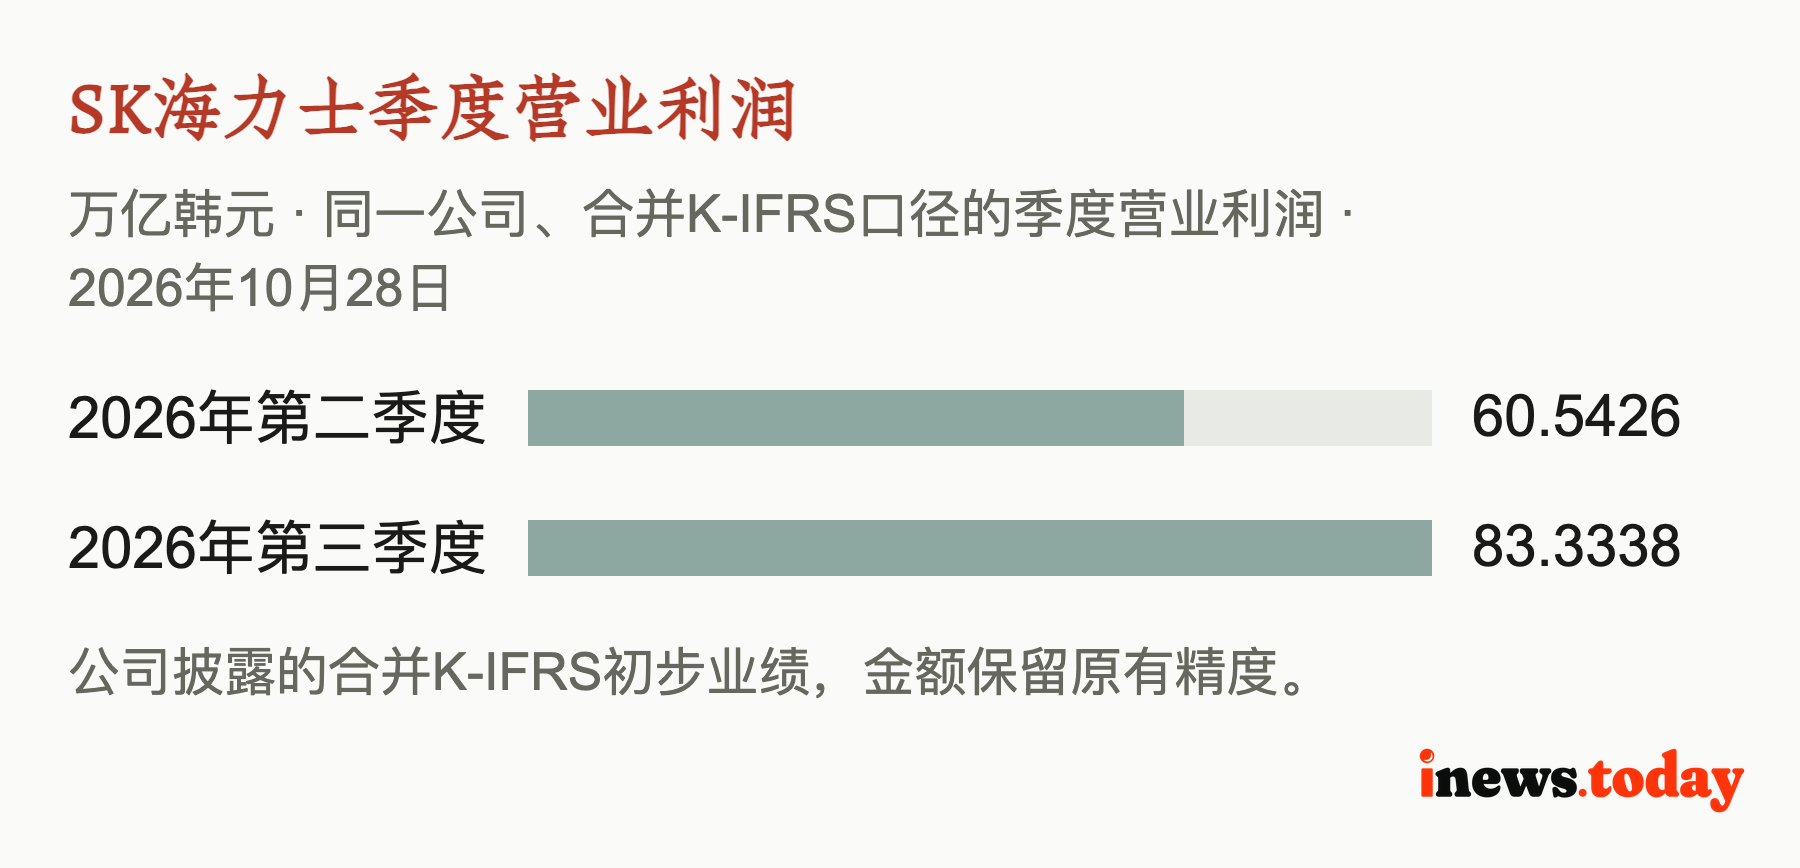
按公司披露的合并K-IFRS初步业绩,2026年第二季度营收为79.3187万亿韩元,营业利润为60.5426万亿韩元。第三季度营收为104.6155万亿韩元,营业利润为83.3338万亿韩元,营业利润率为80%。公司称,服务器DDR5销售增加、HBM4开始实质放量,数据中心高附加值产品销售与主要产品涨价共同支撑了业绩。这些利润数字以公司公告为准,业绩尚待独立审阅完成。
HBM是通过垂直堆叠芯片、与AI处理器紧密配套的高带宽内存。SK海力士在电话会上解释,高性能产品占比上升、工艺复杂化,会增加生产所需资源,而制程微缩带来的比特产出增长受到限制。公司计划年底前将M15X提升至最大产能,以增加HBM4供给,并在第四季度让321层工艺占韩国国内NAND产能的比例超过一半。扩产因此同时涉及工艺转换、产品组合和可交付数量。
长约覆盖与协商边界
需求落实到合同上,公司目前已与14家主要客户签订长期协议,即LTA,其中包括全球大型云服务商,通常合同期限为五年,部分客户还在讨论延长。协议约定在双方商定的价格区间内反映市场变化,并非把整个合同期的价格固定下来。公司将这一安排解释为兼顾盈利稳定与市场应变的机制;对买家而言,供货安排更明确了,采购成本仍会随约定机制调整。
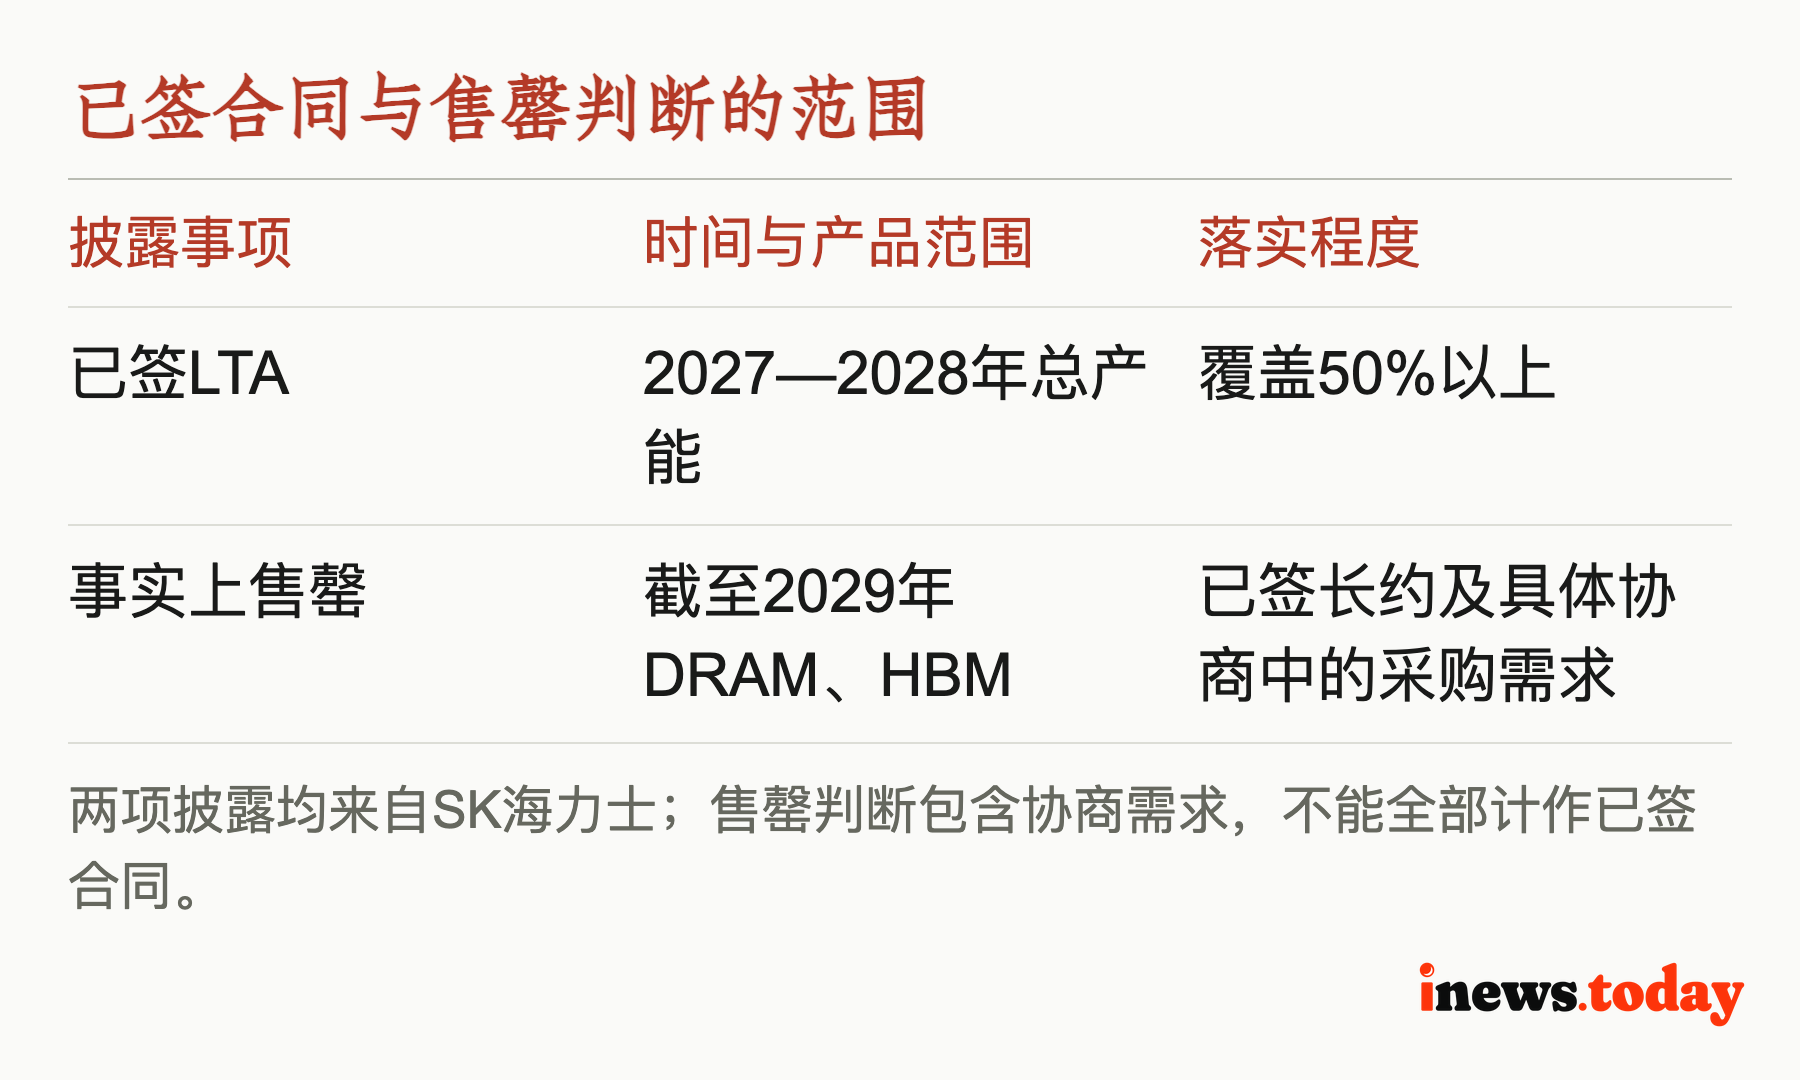
公司已签LTA覆盖2027—2028年总产能的50%以上。SBS报道的“截至2029年DRAM和HBM事实上售罄”,则合并了已签长约与正在具体协商、基于客户采购计划的需求。两种说法的统计范围不同:前者是已落实的合同覆盖,后者包含公司判断实现可能性较高的需求。未纳入LTA的产能,公司仍打算用于应对市场变化和下一代产品需求。
长约为公司安排投资提供了依据,但这份业绩公告未列出预付款、最低采购义务和取消条款,无法据此计算客户已经承担多少扩产资金或违约风险。SK海力士表示,明年投资将显著增加,规模和时点仍要结合客户需求、产品竞争力、盈利能力与投资效率决定。合同带来的可见性,正在影响资本支出的安排,还不能直接换算成已收现金。
厂房先建,设备按需
龙仁Y2工厂显示了新增供给需要经过多长的准备期。SK海力士8月7日批准为该项目投入35.2万亿韩元,计划2027年7月开工、2029年6月开放首个洁净室,投资执行延续至2031年10月。项目面向HBM及下一代DRAM,投资还包括研发中心、员工配套与辅助基础设施。洁净室开放只是生产准备节点,公告没有把它写成满产交付日期。
据ChosunBiz对电话会的报道,公司将提前建设龙仁和清州M17等新厂的建筑外壳。新厂先完成建筑主体,再分批开放洁净室,设备搬入和量产扩大依客户需求决定。评估需求时,公司还会检查客户的财务健康、融资能力和主要供应链准备程度。这套安排保留了调整供给的空间,也说明2030年短缺预测并未让公司放弃对需求放缓的准备。
美国印第安纳州项目也仍在建设期。路透社8月27日报道,这项投资超过40亿美元的工程计划于2029年第三季度量产HBM4E:韩国工厂制造先进晶圆,再运往美国封装、测试并供应客户。美国商务部此前核准最高4.58亿美元直接补助和最高5亿美元贷款;补助按建设、技术、生产及商业里程碑拨付,核准额度不等于已到账资金。美国新增封装能力仍要与韩国晶圆产出衔接,才能形成实际供货。
涨价正传到终端
供给约束的费用正在传到设备厂商。TrendForce在9月30日的研究中指出,先进制程产能继续优先分配给高性能服务器产品,服务器内存还受到组件、封装测试和前道生产调度的限制。PC品牌已经在下调主流机型的SSD容量,以降低整机物料成本。对这些厂商来说,应对内存涨价已经涉及实际配置选择,而不只是等待下一轮采购报价。
据Newspim报道,SK海力士也预计,内存涨价和供应不足将拖累PC与智能手机出货量,AI基础设施需求则会抵消这一影响。据此看,短缺延续的判断依赖AI需求持续吸收新增供给,消费端已出现成本约束。接下来的具体节点是年底前M15X产能提升,以及龙仁Y1计划于2027年2月开放首个洁净室;这些项目的设备投入和量产进度,将把公司眼下的需求判断逐步转化为可交付产能。
备注与来源 · 16 条
全文 · 16 条
- [1] SK海力士称内存短缺将持续至2030年 theregister.com ·
- [2] SK海力士2029年将在印第安纳州启动AI芯片生产 预计内存短缺将持续至2030年 reuters.com ·
- [3] SK海力士2029年将在印第安纳工厂启动HBM4E生产 thelec.net ·
- [4] SK海力士据报正与英特尔洽谈在美国生产存储芯片 techcrunch.com ·
- [5] 中国YMTC目标在闪存竞赛中超越三星和SK海力士 ft.com ·
- [6] SK海力士大胆预测:“预计2030年AI基础设施性能规模扩大20倍” heraldcorp.com ·
- [7] SK海力士发布2026年第三季度财报 skhynix.com
- [8] SK海力士电话会:预计内存供应短缺持续至2030年 newspim.com ·
- [9] SK海力士称截至2029年的三年DRAM与HBM供应实际上已售罄 sbs.co.kr ·
- [10] SK海力士:需求不及预期将调整投资与量产,新厂洁净室分阶段启用 chosun.com ·
- [11] SK集团与英伟达扩大AI工厂及下一代内存合作 nvidia.com
- [12] 三星电子公布2026年第二季度业绩 samsung.com ·
- [13] TrendForce:AI服务器支撑第四季度内存合约价,消费市场持续承压 trendforce.com ·
- [14] 美国向SK海力士授予CHIPS激励,支持AI内存供应链 nist.gov ·
- [15] SK海力士发布2026年第二季度财报 skhynix.com
- [16] SK海力士投资约54万亿韩元建设龙仁Y2及清州M17 skhynix.com
本文话题由作者精心挑选,多方研究和对比后,编辑审阅发布。引用来源与链接统一列在文末。